中国語版
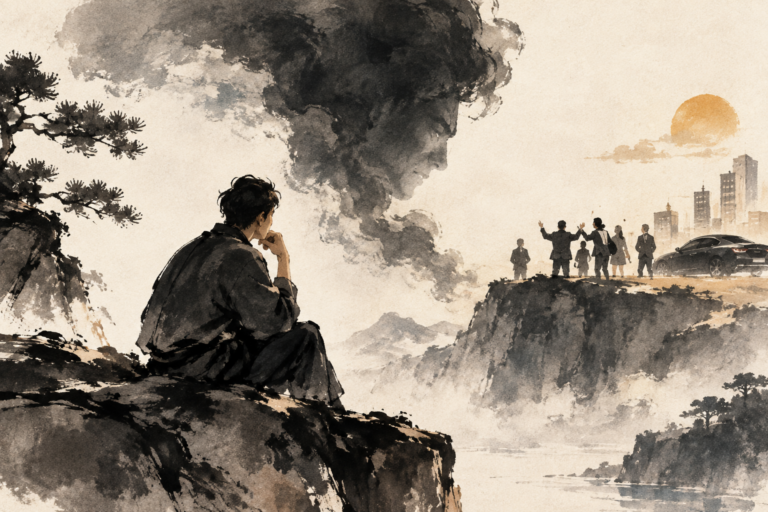
嫉妒的熵增:那个折磨你的情绪,如何瓦解了你的判断力?
01 农夫悖论
让我给你讲一个关于嫉妒故事。
某个村庄里,有个农夫。一天,村长宣布要给每户人家发一头驴。农夫很高兴——毕竟一头驴能顶半个劳动力。可第二天,他看到邻居家分到的驴比自己家的更高大、更强壮。
农夫心里那团火瞬间被点燃了。他找到村长说:“我宁愿不要这头驴,也不能让邻居比我多一头好驴!”
荒谬吗?细思极恐。
农夫的决策逻辑是:我得不到最好的,那就让大家都别想得到好的。 他的目标不是“让自己拥有驴”,而是“让邻居失去驴”。在他的心里,相对位置的权重远大于绝对福利。为了追求一种“向下的平等”,他宁愿放弃改善自身处境的唯一机会。
这就是嫉妒的第一个致命特性——自我毁灭性。纯消耗性的负和博弈。
你赔上自己,就为了拖人下水。
02 被压抑的隐秘病灶
为什么芒格说,所有心理学教科书几乎都不谈论嫉妒?
因为承认嫉妒,等于承认自己的无能、渺小和恶意。这是巨大的社交羞耻。在酒桌上,你可以坦率地说“我就是贪钱”,但极少有人会举杯说“我就是嫉妒你”。
这种“避而不谈”带来一个严重后果:嫉妒失去了被理性审视的机会,从一种可分析的情绪,变成了只能被压抑的隐秘病灶。 它比贪婪更难预防——贪婪可以摆在桌面上算利益最大化,嫉妒却只在暗处发酵,直到彻底扭曲你的判断力。
03 斯坦利·德鲁肯米勒的滑铁卢
让我把话题拉回大家熟悉的领域:投资。
索罗斯的副手、量子基金的传奇操盘手——斯坦利·德鲁肯米勒,在1999年科网泡沫中几乎一夜崩塌。他究竟犯了什么错?
他不是没看穿泡沫。
早在那年年初,他就反复提醒团队:“这些科技股的估值已经脱离了地心引力。”他判断得无比精准。
可问题是,他的同行们在赚钱。那些他眼中的“傻子”,那些基本面一塌糊涂的.com公司,每天都在暴涨。电话那头,同行们的炫耀声此起彼伏:“德鲁肯米勒,你又踏空了吧?”
他的决策变了。 原来的公式是:“估值 + 宏观逻辑 = 决策”。到了1999年末,公式变成了:“他人的盈利 > 我的估值判断”。
于是,专业判断让位给了嫉妒。
巴菲特有句话一针见血:“驱动世界的不是贪婪,而是嫉妒。”
贪婪的操作逻辑是“我要赚更多的钱”,锚点在绝对值上。嫉妒的逻辑则是“我要赚得比你多,至少不能比你少”,锚点在参照系上。
德鲁肯米勒不是不知道贵,而是他的参照系从“基本面”变成了“隔壁傻子的收益率”。贪婪可能让你高位站岗,嫉妒则让你在站岗前,先亲手撕毁了所有风控原则。
04 为什么同行的赚钱最让你痛苦?
“嫉妒只发生在相邻阶层。”——罗素
为什么?因为你不会嫉妒马斯克,但你会嫉妒那个上周还跟你开同款车、今天却换了保时捷的前同事。
在金融市场里,这种“相邻阶层”被信息圈层和社交圈层精准切割。你每天盯着的是同行、是群里晒单的网友——他们就是你的“鞋匠邻居”。
当这些“同行邻居”赚钱时,触发的是进化机制里最原始的资源争夺焦虑:他赚了 = 他获得繁殖优势 = 我被淘汰。
这种焦虑会直接短路你的前额叶(负责理性分析)。你不再追问“这家公司值不值”,而是质问自己“再不进场我是不是就落后了?”
所谓的羊群效应,根源不是共识,而是对“被孤立、被落下”的嫉妒性恐惧。
05 他到底死于什么?
回到德鲁肯米勒。他真正的错误是“眼红”吗?
不。如果纯粹是嫉妒,他应该在泡沫早期就满仓杀入。但他一直扛到了后期才小仓位参与。
这揭示了一个更残酷的真相:嫉妒让他“半信半疑地参与”。
专业判断在报警:“这是泡沫。”但嫉妒让他无法空仓旁观。两者撕扯之下,他采取了最糟糕的策略——轻仓参与高波动标的。结果泡沫破裂时,那些小仓位的高科技股跌幅巨大,前期的宏观头寸又没保住收益。
他死于嫉妒引发的策略扭曲,而非单纯的情绪失控。
是他用“嫉妒”为自己的“判断力破产”找了一个还算体面的心理借口。嫉妒在这里不是原因,而是“让一个聪明人放弃自己核心能力(宏观择时)的毒药”。
06 重构你的参照系
既然嫉妒不可避免且极具破坏性,高级策略不是“消除它”——而是重构参照系,并把它转化为反馈信号。
第一步:主动选择“上行嫉妒”(Inspirational Envy),而非“下行嫉妒”(Destructive Envy)。
不要跟“一周前还和你开同款车的同事”比,那只触发恶意。强制把参照系切换到离你很远但路径清晰的大师——比如巴菲特、芒格。嫉妒他们毫无意义,但研究他们十年前在干什么,会产生建设性视角。这就把情绪转化为了学习动力。
第二步:把嫉妒当作战略预警信号。
当你因为看到别人赚大钱而心烦意乱时,立刻问自己一个固定问题:“如果我现在空仓,且不知道任何人的收益,仅凭当前估值和逻辑,我会买入吗?”
如果答案是“不会”,那么你现在的决策100%是嫉妒驱动。
此时最有力的行动不是“减仓”,而是“强制暂停所有操作24小时”。这24小时,用来重温你的核心投资原则。嫉妒的克星不是道德说教,而是机械化的、非情绪化的决策流程。
07 熵增定律:投资世界的热力学第二定理
我想用一个物理学概念来为这一切划下句点。
嫉妒,就是投资世界里的“热力学第二定律”——熵增。
贪婪是外部能量输入,虽然危险,但可能驱动系统做功(赚钱)。而嫉妒是系统内部的无序摩擦,它不产生任何外部价值,只会把有序的决策(基于基本面、估值)搅乱成无序的情绪博弈(基于比较)。
它让你的系统自动走向崩溃。德鲁肯米勒的系统崩溃,不是因为“科网泡沫”从外部打击了他,而是内部的“嫉妒”增加了决策熵值,直到系统失灵。
对抗嫉妒,本质上就是对抗投资决策系统里的熵增。
唯一的办法,是建立一套以 “绝对价值”为准绳的、冷酷的、封闭的决策系统——像一座孤岛,不在乎其他岛上的人挖到了什么,只关心自己这座岛的地基是否坚实。
他人的盈利,不是你亏损的理由。他人的财富,不是你混乱的源头。
守住你的岛屿。那是你唯一真正拥有的东西。
コメント