The Entropy of Envy: How Jealousy Destroys Your Judgment.
01 農夫のパラドックス
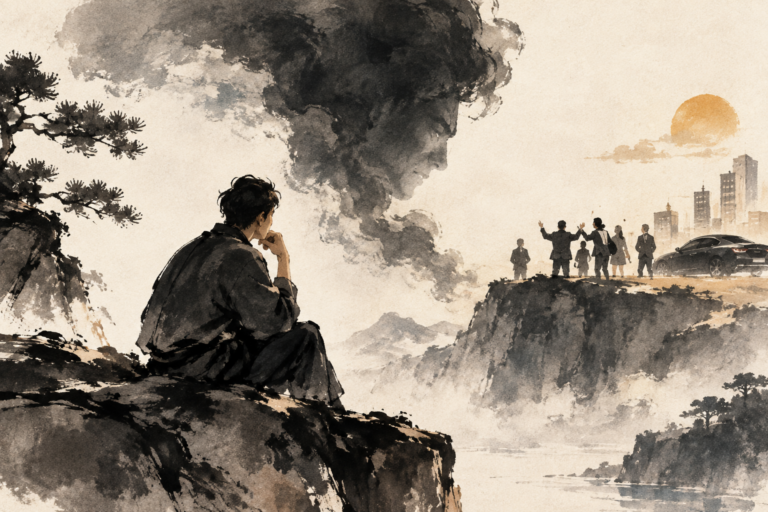
嫉妬について、ひとつの物語を紹介したい。
ある村に、一人の農夫がいた。
ある日、村長が「各家庭に一頭ずつロバを配る」と発表した。
農夫は大喜びした。
何しろ、ロバ一頭がいれば、半人分ほどの労働力を補える。
ところが翌日、農夫は隣人の家に配られたロバを見てしまった。
自分のロバよりも、ずっと大きく、ずっと丈夫だった。
その瞬間、農夫の胸にあった火が燃え上がった。
彼は村長のところへ行き、こう言った。
「私はこのロバをもらわなくてもいい。だが、隣人が自分より良いロバを持つことだけは、どうしても我慢できない!」
荒唐無稽な話だろうか。
だが、よく考えると、少し恐ろしくなる。
この農夫の意思決定の論理は、
「自分が最高のものを手に入れられないのなら、誰にも良いものを手に入れさせない」
というものである。
彼の目的は、「自分がロバを手に入れること」ではない。
「隣人からロバを失わせること」なのだ。
彼の心の中では、絶対的な利益よりも、他人との相対的な位置のほうがはるかに大きな意味を持ってしまっている。
自分の生活を改善できる唯一の機会さえ投げ捨てて、「下から見た平等」を追い求める。
これが、嫉妬が持つ最初の、そして致命的な性質である。
――自己破壊性。
自分自身が損をしてまで、相手を引きずり下ろそうとする。
それは、純粋な消耗戦であり、誰も得をしない「負の総和」のゲームである。
02 抑圧された、見えない病巣
なぜチャーリー・マンガーは、「心理学の教科書では、嫉妬についてほとんど語られていない」と考えたのだろうか。
嫉妬を認めるということは、ときに、自分の無力さや小ささ、そして悪意を認めることでもある。
そこには、大きな社会的な羞恥が伴う。
酒の席で、
「俺は金に貪欲なんだ」
と正直に言う人はいる。
しかし、
「俺はお前のことが羨ましくて仕方がない」
とグラスを掲げて言う人は、ほとんどいない。
この「語らない」という姿勢が、深刻な問題を生む。
嫉妬は、理性的に観察される機会を失ってしまうのだ。
本来なら分析できるひとつの感情が、抑圧するしかない「見えない病巣」へと変わっていく。
その意味で、嫉妬は貪欲よりも予防が難しい。
貪欲ならば、目の前に置いて利益を計算できる。
「どうすれば、もっと利益を増やせるか」
と考えればいい。
しかし嫉妬は、暗闇の中で静かに発酵する。
そして気づいたときには、すでに自分自身の判断を大きく歪めている。
「嫉妬」を見つめ直したい方は、【嫉妬──それは運命が差し出してくる、もっとも甘く、もっとも毒の強い砂糖】もあわせてお読みください。
03 スタンレー・ドラッケンミラーの「ワーテルロー」
ここで、誰もが一度は耳にしたことのある領域に話を戻そう。
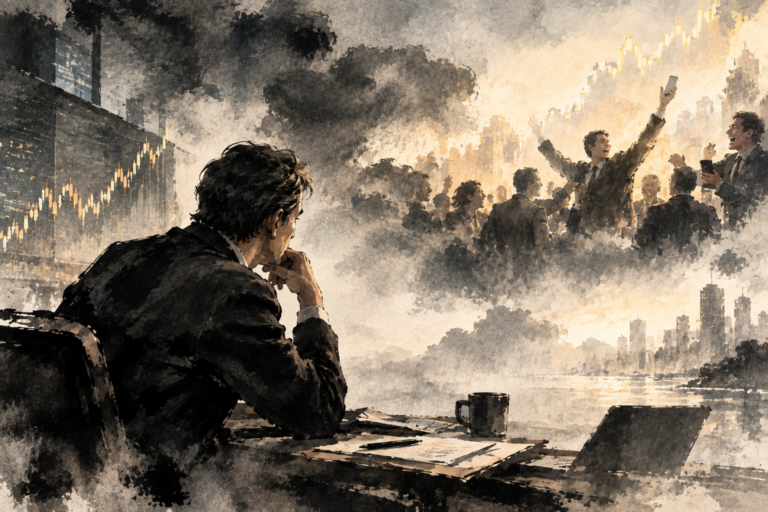
投資である。
ジョージ・ソロスの右腕として知られ、クォンタム・ファンドの伝説的なトレーダーでもあったスタンレー・ドラッケンミラーは、1999年のITバブルのさなか、ほとんど一夜にして大きな打撃を受けた。
彼はいったい、何を間違えたのか。
彼は、バブルを見抜けなかったわけではない。
むしろ、その年の初めから何度もチームに警告していた。
「これらのハイテク株のバリュエーションは、すでに重力を失っている」
彼の判断は、極めて鋭かった。
問題は、周囲の人々が儲けていたことである。
彼から見れば「愚か者」にしか見えなかった人々。
ファンダメンタルズが崩れていた.com企業の株価が、毎日のように上昇していく。
電話の向こうからは、同業者たちの声が聞こえてくる。
「ドラッケンミラー、また乗り遅れたんじゃないか?」
彼の意思決定は、少しずつ変わっていった。
もともとの公式は、
「バリュエーション+マクロの論理=投資判断」
だった。
ところが1999年末になると、その公式は、
「他人の利益>自分のバリュエーション判断」
へと変わってしまった。
専門家としての判断が、嫉妬に道を譲ったのである。
ウォーレン・バフェットは、かつて嫉妬について鋭い言葉を残している。
「世界を動かしているのは、貪欲ではなく嫉妬である」
貪欲の論理は、
「自分がもっとお金を稼ぎたい」
である。
基準点は、絶対的な金額だ。
一方、嫉妬の論理は、
「自分はあの人より多く稼ぎたい。少なくとも、あの人より下にはなりたくない」
である。
基準点は、自分自身ではなく、他人なのだ。
ドラッケンミラーは、株価が高すぎることを知らなかったわけではない。
彼の参照軸が、「ファンダメンタルズ」から「隣にいる愚か者の収益率」へと変わってしまったのである。
貪欲は、ときに高値づかみをさせる。
しかし嫉妬は、高値で買う前に、これまで自分が築いてきたリスク管理の原則そのものを、自分の手で破壊させてしまう。
04 なぜ、同業者が儲けることが最も苦しいのか?
「嫉妬は、隣接する階層の間でしか起こらない」
――バートランド・ラッセル
なぜなのか。
あなたは、イーロン・マスクを見て嫉妬することはないかもしれない。
しかし、先週まで同じ車に乗っていた元同僚が、今日突然ポルシェに乗って現れたら、話は違ってくる。
金融市場では、この「隣接する階層」が、情報や人間関係のコミュニティによって、より正確に切り分けられている。
毎日見ているのは、同業者であり、投資仲間であり、SNSやグループチャットで利益を報告する人々である。
彼らこそが、あなたにとっての「隣の農夫」なのだ。
その「隣人」が儲けたとき、私たちの中で刺激されるのは、進化の過程で刻み込まれた、極めて原始的な資源競争への不安である。
「彼が儲けた」
↓
「彼のほうが有利になった」
↓
「自分は取り残されるかもしれない」
という感覚である。
こうした不安は、理性的な分析を担う前頭前野の働きを鈍らせる。
そして、あなたはもはや、
「この会社には本当に価値があるのか?」
とは問わなくなる。
代わりに、
「今から入らなければ、自分だけ取り残されるのではないか?」
と自分に問い始める。
いわゆる「群集心理」の根底にあるものは、単なるコンセンサスではない。
「自分だけが取り残されるのではないか」
という、嫉妬と孤立への恐怖でもある。
05 彼はいったい、何によって敗れたのか?
もう一度、ドラッケンミラーに戻ろう。
彼の本当の失敗は、「他人を羨ましく思ったこと」だったのだろうか。
そうではない。
もし単純な嫉妬だけが原因だったのなら、彼はバブルの初期から全力で市場に入っていたはずである。
しかし、彼は最後まで耐え続け、終盤になってようやく、小さなポジションで参加した。
ここに、もっと残酷な真実がある。
嫉妬は、人を「半信半疑のまま参加させる」。
専門家としての判断は警告している。
「これはバブルだ」
しかし嫉妬は、
「だからといって、何もしないで見ているわけにはいかない」
と囁く。
この二つの力に引き裂かれた結果、彼は最も好ましくない戦略を取ることになった。
高いボラティリティを持つ銘柄に、小さなポジションで参加する。
そしてバブルが崩壊したとき、それらのハイテク株は大きく下落した。
それまで築いていたマクロ的なポジションから得ていた利益も、十分に守ることができなかった。
彼を敗北させたのは、単純な「嫉妬」ではない。
嫉妬によって、戦略そのものが歪められたのである。
つまり彼は、嫉妬によって、自分の中核的な能力――マクロ環境を読み、タイミングを判断する力――を手放してしまった。
そして、その「判断力の破綻」に、嫉妬という、ある意味ではもっともらしい心理的な理由を与えてしまったのである。
嫉妬は、ここでは直接的な原因ではない。
それは、賢い人間に「自分の最も強い能力を捨てさせる毒」だったのである。
06 参照軸を再構築する
では、嫉妬は避けられず、しかもこれほど破壊的な感情であるなら、どうすればいいのか。
高度な戦略は、「嫉妬を消そうとすること」ではない。
参照軸を再構築し、嫉妬をひとつのフィードバック信号へと変えることである。
第一歩――「上向きの嫉妬」を選ぶ
「下向きの嫉妬」ではなく、「上向きの嫉妬(Inspirational Envy)」を選ぶ。
「一週間前まで自分と同じ車に乗っていた同僚」と競争してはいけない。
それは、悪意を刺激するだけである。
代わりに、意識的に参照軸を、自分から遠く、しかしその道筋を研究できる人物へと切り替える。
たとえば、バフェットやマンガーである。
彼らを羨んでも意味はない。
しかし、
「彼らは10年前、何をしていたのか」
を研究することには意味がある。
そこには、嫉妬ではなく、学びへと変換できる視点が生まれる。
感情を、学習へのエネルギーへと変えるのである。
第二歩――嫉妬を戦略上の警告信号として使う
他人が大きな利益を上げているのを見て、心がざわついたとき。
その瞬間に、決まった質問を自分へ投げかける。
「もし今、自分が完全に現金で、他人の利益を一切知らないとしたら、現在のバリュエーションと投資ロジックだけを見て、それでもこの株を買うだろうか?」
答えが「買わない」なら、今の判断は嫉妬に強く影響されている可能性がある。
そのとき最も有効なのは、「すぐに売ること」でも「すぐに買うこと」でもない。
――24時間、すべての取引を強制的に停止することだ。
その24時間を使って、自分自身の投資原則をもう一度読み直す。
嫉妬に対抗するものは、道徳的な説教ではない。
機械的で、感情から切り離された意思決定プロセスである。
07 エントロピー増大の法則――投資世界の熱力学第二法則
最後に、ひとつの物理学の概念を使って、この話を締めくくりたい。
嫉妬とは、投資の世界における「熱力学第二法則」――エントロピー増大のようなものではないだろうか。
貪欲は、外部からエネルギーを投入する力である。
もちろん危険ではある。
しかし、それがシステムを動かし、結果として利益を生み出すこともある。
一方、嫉妬は、システム内部で発生する無秩序な摩擦である。
それ自体は外部的な価値を生み出さない。
ただ、整然とした意思決定――
「ファンダメンタルズを見る」
「バリュエーションを見る」
「自分の投資原則に従う」
という秩序を、
「誰がどれだけ儲けたか」
「自分だけ取り残されていないか」
という感情的なゲームへと変えてしまう。
つまり、システムの中に無秩序を増やしていく。
やがて、そのシステムは自ら崩れていく。
ドラッケンミラーのシステムが崩れたのは、単純に「ITバブル」という外部要因に打撃を受けたからだけではない。
その内部で「嫉妬」という決定のエントロピーが増大し、最終的に意思決定システムそのものが機能しなくなった、と見ることもできる。
嫉妬に対抗するということは、本質的には、投資判断におけるエントロピーの増大と戦うことなのだ。
そのために必要なのは、ただひとつ。
「絶対的な価値」を基準にした、冷静で、閉じた意思決定システムを築くことである。
まるで一つの孤島のように。
他の島の人間が何を掘り当てたのかを気にするのではない。
ただ、自分の島の地盤が本当に堅固なのかだけを確かめる。
他人が利益を上げたことは、あなたが損をする理由ではない。
他人が富を得たことは、あなたの心を乱す理由でもない。
自分の島を守ること。
そこだけが、あなたが本当に所有できるものなのである。
コメント